未経験層の手数料をいくらに設定するか。経験者紹介から入ってきた会社ほど、ここで止まります。
未経験層の決定単価は、年収帯×料率で62.5万〜140万円の幅に収まります。理論年収300万円×30%なら90万円。経験者(年収600万円×30%=180万円)のおよそ半分です。
ここで知っておきたいことが2つあります。1つは年収が低い層では、料率型より固定額型のほうが高くなることがあること。もう1つは、料率は法律で決められていないことです。職業安定法第32条の3には上限制手数料(賃金額の100分の11.0)と届出制手数料の2つがあり、一般的な「年収の30%」は後者だからできる設定です。
この記事では、年収帯別の実額、固定額型の組み方、法律上の枠組み、公表されている業界平均との距離、返戻金を踏まえた粗利の見方までを整理します。
⚠ 数値の扱いについて
年収帯×料率の表と固定額型の金額はすべて説明用の仮定で、当社・他社の実額ではありません。未経験層に限った決定単価の相場を示した公的統計はありません。本文で引用している統計は、厚生労働省「職業紹介事業報告書の集計結果(令和6年度報告・速報)」の公表値のみです。法令は e-Gov と厚生労働省の現行の条文・ページで確認しています(2026年10月17日)。
年収帯×料率で見る決定単価
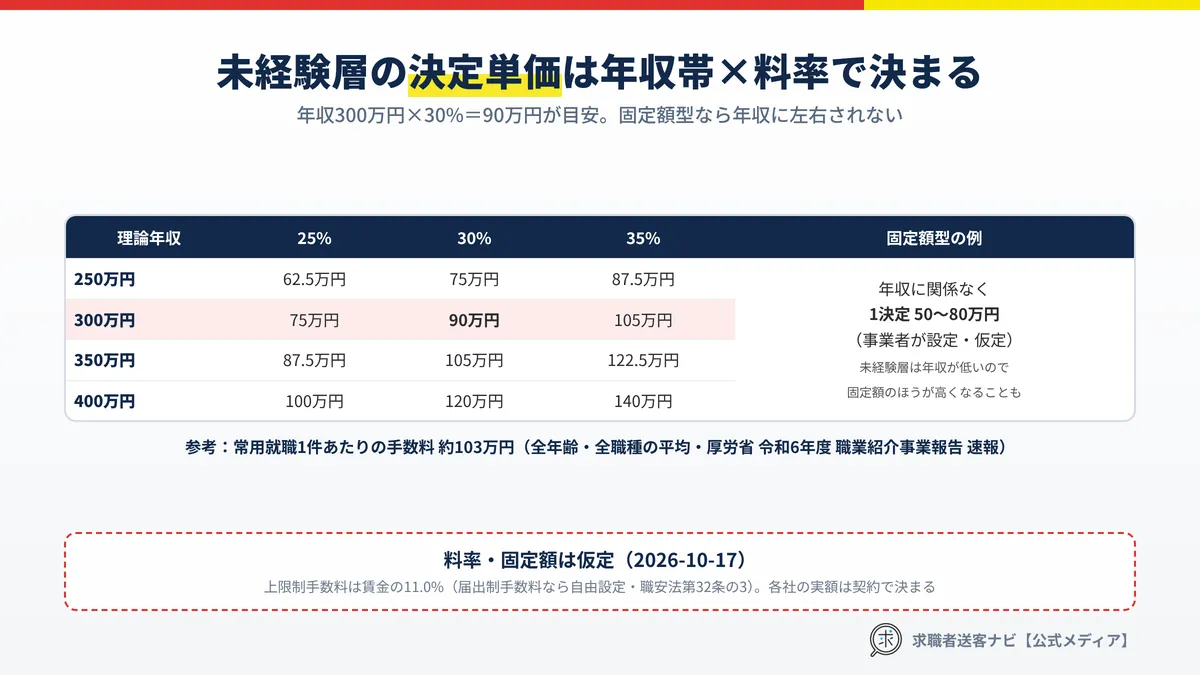
未経験層の理論年収は250〜400万円に集まります。料率を25%・30%・35%で置くと、1決定あたりの手数料はこうなります。
| 理論年収 | 料率25% | 料率30% | 料率35% |
|---|---|---|---|
| 250万円 | 62.5万円 | 75万円 | 87.5万円 |
| 300万円 | 75万円 | 90万円 | 105万円 |
| 350万円 | 87.5万円 | 105万円 | 122.5万円 |
| 400万円 | 100万円 | 120万円 | 140万円 |
同じ料率30%でも、年収250万円と400万円では45万円の差が出ます。未経験層は年収の幅が狭いので、料率を1ポイント動かすより、年収帯を1段上げる求人を取るほうが単価に効きます。
理論年収の定義(固定給のみか、賞与・固定残業代を含むか)で実額が変わる点にも注意してください。理論年収の置き方は契約書で先に合わせます。
固定額型|年収が低い層では有利になる
料率ではなく「1決定いくら」で決める方式です。年収に関係なく金額が決まるので、年収が低い層ほど料率型より高くなります。
固定額型が向くのは次のような場合です。
- パート・アルバイトからの正社員登用など、理論年収の算定がもめやすい求人
- 年収の開きが小さく、料率の交渉に時間をかけたくない取引先
- 求人企業側が予算を先に決めたい(採用単価で管理している)場合
一方で、年収が上がっても手数料が増えないため、同じ企業で年収帯の高い求人も扱うなら、料率型と併用するか、年収帯で段階を分ける設計になります。
料率は法律で決まっていない|上限制と届出制
手数料の根拠は職業安定法第32条の3です。有料職業紹介事業者が手数料を受け取れるのは、次の2つの場合に限られます。
上限制手数料の最高額は、厚生労働省「紹介手数料の最高額の改正について」に示されています(令和元年10月1日の消費税率引き上げに伴う改正)。
| 区分 | 最高額 |
|---|---|
| 受付手数料 | 1件につき710円(免税事業者は660円) |
| 紹介手数料(基本) | 支払われた賃金額の100分の11.0(免税事業者は100分の10.3) |
| 期間の定めのない雇用で6か月超雇用された場合 | 6か月間の賃金の100分の11.0、または臨時賃金等を除いた額の100分の14.8のうち大きい額(免税は10.3/13.9) |
年収の30%という設定は、上限制では不可能です。届出制(第1項第2号)で手数料表を届け出ているからできる設定です。料率の上限は法律にありませんが、厚生労働大臣は、手数料表が特定の者を不当に差別する場合などに変更を命じることができます(同条第4項)。
届出制のほうが実務では主流です。厚生労働省「職業紹介事業報告書の集計結果(令和6年度報告・速報)」では、令和6年度の手数料収入の総額が約9,835億円、うち届出制手数料が約9,808億円で、99%以上が届出制でした。
求職者から取れないもの
第32条の3第2項に明記されています。
未経験層の集客にはコストがかかりますが、「登録料」「サポート料」「研修費」などの名目で求職者に負担させることはできません(省令で定める例外を除く)。手数料設計は、求人企業から受け取る分だけで組み立てます。
業界平均との距離|1件あたり約103万円
公表されている数字で参考になるのは1つです。厚生労働省「職業紹介事業報告書の集計結果(令和6年度報告・速報)」(令和8年3月31日公表)によると、
- 常用就職件数(有料職業紹介事業所)888,993件(前年度比+5.3%)
- 手数料収入の総額 約9,835億円(+17.6%)
- 常用就職に係る手数料 約9,136億円(+16.8%)
- 常用就職1件あたりの手数料 約103万円(+10.9%)
ここで注意が必要です。約103万円は全年齢・全職種の平均で、未経験層の単価ではありません。年収600万円以上の層を扱う会社も含んだ平均です。未経験層は年収帯が低いぶん、この平均より下で組むのが前提になります。
逆に言えば、年収300万円×30%=90万円は、平均103万円に対して1割強下という位置です。単価の低さそのものより、件数で埋められるかどうかが分かれ目になります。収益モデル全体の組み方は未経験・ポテンシャル層特化の人材紹介にまとめました。
返戻金を引いた「手取りの単価」で見る
決定単価をそのまま売上として見ると、未経験層では読み違えます。返戻が発生すると、受け取った手数料の一部または全部を返すためです。
返戻金制度は、職業安定法に基づく指針(平成11年労働省告示第141号)第六 五(二)で「設けることが望ましい」とされ、五(三)で返戻金制度に関する事項を求人者と求職者の双方に明示しなければならないと定められています。規定の作り方と率の置き方は未経験層の早期離職と返戻金、返金規定の作り方に分けました。
月の決定数から売上を逆算する
単価が決まったら、必要な決定数と面談数に落とします。
自社の数字で計算する → 売上逆算シミュレーター(登録不要・無料)。手数料そのものの計算は紹介手数料シミュレーターを使ってください。
手数料設計の順番
- ① 扱う年収帯を決める(250〜400万円のどこか)
- ② 料率型か固定額型かを決める(年収200万円前後が中心なら固定額型も検討)
- ③ 理論年収の定義を契約書に書く(賞与・固定残業代・交通費を含むか)
- ④ 返戻規定を決める(期間と返戻率。指針上「望ましい」とされ、明示は義務)
- ⑤ 手数料表を届け出る(届出制手数料。変更時も届出が必要)
- ⑥ 求人者・求職者への明示方法を決める(手数料と返戻金制度の両方)
③で揉めるケースが多く見られます。「理論年収」に何を含めるかを書いていないと、入社後に請求額で対立します。未経験層は固定残業代が設定されている求人が多いため、特に明確にしておいてください。
よくある質問
未経験層の料率の相場は何%ですか?
公的な統計がありません。民間の調査もサンプルと定義がそろっていないため、相場として扱える数字はありません。この記事の25〜35%は、年収帯別の実額を見るために置いた仮定です。実際は取引先ごとの契約で決まります。
料率を下げれば求人は集まりますか?
集まりやすくはなりますが、未経験層は1件の単価がもともと低いため、下げ幅がそのまま粗利を削ります。料率を下げる前に、年収帯の高い求人を取る、返戻率を下げる、面談数を増やすの3つを先に検討したほうが収支は安定します。
上限制手数料で運用している会社はありますか?
少数です。令和6年度の手数料収入9,835億円のうち、届出制が9,808億円を占めています。上限制は賃金額の11.0%が上限となるため、年収300万円なら33万円で、一般的な料率型より低くなります。
固定額型は届出が必要ですか?
届出制手数料として手数料表に記載し、あらかじめ届け出る必要があります。料率型か固定額型かではなく、上限制以外の手数料はすべて届出制という整理です。
紹介した人が3か月で辞めたら全額返すのですか?
返戻の期間と率は法律で決まっておらず、各社の返戻金制度によります。入社1か月以内は80%、3か月以内は50%のように段階を設けるのが一般的な形です。制度を設けること自体は指針で「望ましい」とされ、内容の明示は義務です。
未経験者層の求職者集客に悩んだら
決定単価が低い未経験層では、面談数が足りないと設計どおりの売上になりません。
導入事例(動画)
月3万円で年間10名以上の決定に至った事例:大手人材会社出身の経営者が、求職者リストの活用方法を語っています。
顧問・箕輪厚介氏とのコラボ:求職者送客ナビのサービス内容と活用法を紹介しています。
サービスの仕組みを37分で解説:月額3万円で求職者と面談し放題の仕組みと、使いこなし方をまとめています。
まとめ
まずは自社の理論年収の定義と返戻規定を契約書で確認してみてください。未経験者層との面談数を増やしたいなら、無料相談で現状を整理するのが近道です。
書いた人:求職者送客ナビ運営事務局
監修:林田将希(PISTEC株式会社 代表取締役/人材サービス運営歴8年)
600社以上の人材紹介会社・派遣会社の立ち上げ・集客支援に携わるPISTEC株式会社が運営。未経験者層の採用・転職支援なら、求職者送客ナビ。
参考:職業安定法(昭和22年法律第141号)第5条の4第1項・第43条の3・第43条の5・第43条の6(e-Gov 法令検索・2026年10月9日確認)/厚生労働省「募集情報等提供事業について」。※本記事の相場は一般的な傾向であり、個別の契約条件を保証するものではありません。