「派遣会社のマージン率の平均はどれくらいか」「3割も取っていると言われるが妥当なのか」。派遣事業に関わる方からも、派遣で働く方からも聞かれる数字です。
結論から言うと、厚生労働省の令和6年度の集計から計算すると、業界平均は税込ベースで36.3%、税抜ベースで29.9%の2つが出ます。公表されている派遣料金が消費税込みの額だからです。自社の数値と比べるなら税抜ベースの29.9%のほうです。そしてこの中には派遣会社の利益だけでなく、社会保険料や教育訓練費など法律上負担が必要な費用が含まれています。
この記事では、マージン率の計算方法、厚労省データから出せる2つの平均とその使い分け、内訳として何が含まれるのか、法律上の公開義務、そして各社の数値の調べ方までを整理します。600社以上の人材紹介会社・派遣会社の運用を見てきた立場から、数字の読み方をお伝えします。
マージン率とは|計算方法
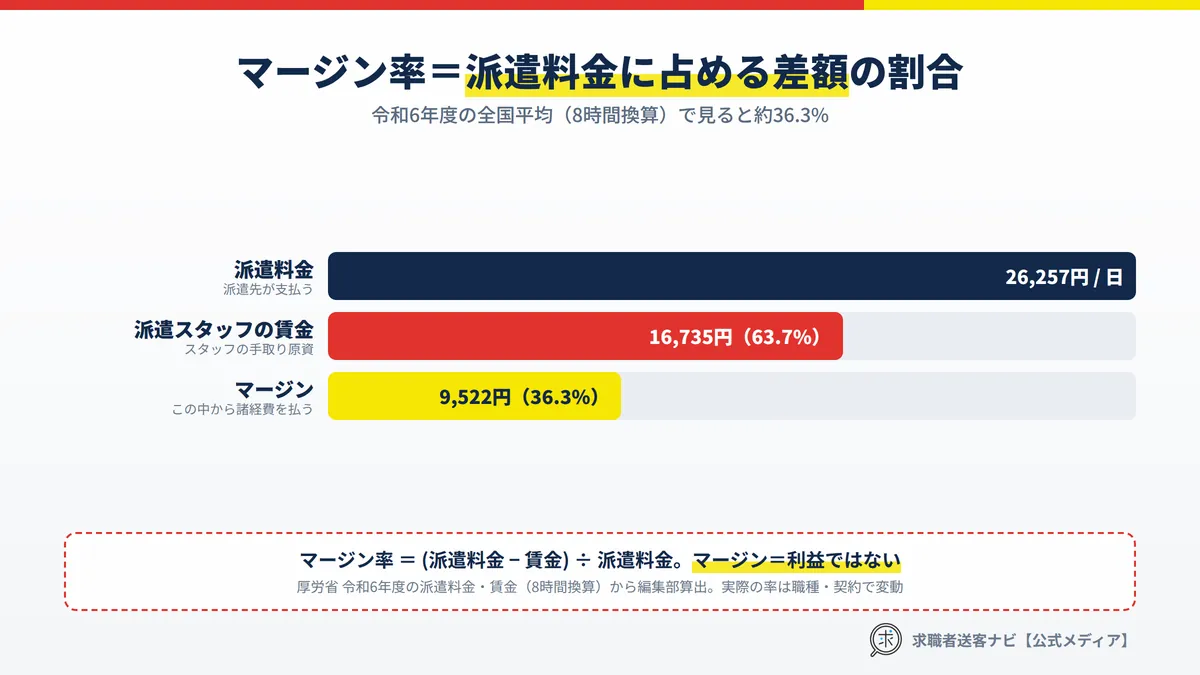
マージン率とは、派遣先から受け取る派遣料金のうち、派遣労働者の賃金以外の部分が占める割合です。
「派遣会社の儲け」ではない
もっとも誤解されるのがここです。マージンは派遣会社の利益そのものではありません。この中から社会保険料や有給休暇の費用などを支払ったうえで、残りが会社の利益になります。内訳は後述します。
POINT
マージン率=(派遣料金−賃金)÷派遣料金。マージン=利益ではなく、各種費用を含んだ差額。
厚労省データから計算できる平均|税込36.3%・税抜29.9%
厚生労働省が公表している「労働者派遣事業報告書の集計結果」から、業界全体の平均を計算できます。ただし公表されている派遣料金は消費税を含む額なので、答えは1つになりません。
| 指標(令和6年度・8時間換算) | 金額 | 前年度比 | 出所 |
|---|---|---|---|
| 派遣料金の平均(消費税込み) | 26,257円 | +3.6% | 厚労省の公表値 |
| 派遣労働者の賃金の平均(消費税の対象外) | 16,735円 | +3.4% | 厚労省の公表値 |
| 差額(税込みの料金との差) | 9,522円 | — | 編集部算出 |
| マージン率(税込みベース) | 約36.3% | — | 編集部算出 |
| 派遣料金を税抜きに直した額(÷1.1) | 23,870円 | — | 編集部算出 |
| マージン率(税抜きベース) | 約29.9% | — | 編集部算出・自社比較はこちら |
なぜ答えが2つになるのか(重要)
まず、厚生労働省は平均マージン率そのものを公表していません。公表されているのは派遣料金と賃金の平均額で、上の2つの率はそこから編集部が計算した値です。そのうえで、集計結果には「派遣料金は、消費税を含む額の記載である」という注記があります。賃金は消費税の対象外なので、公表値をそのまま式に入れた36.3%は、税込みの料金と税抜きの賃金を比べているぶん高く出ます。
そこで派遣料金の全額に標準税率10%がかかっているものとして税抜きに直すと、26,257円÷1.1=23,870円。同じ式で約29.9%になります。自社のマージン率は税抜きの料金で計算するのが通常なので、比べる相手はこちらです。「業界平均は36%」と書かれた記事と自社の30%前後を見比べて「うちは低い」と判断してしまうのは、この税の扱いの違いが原因であることが多いです。
※税抜きの数値は、派遣料金の全額に標準税率10%がかかっているという仮定を置いた編集部算出値です。実際には軽減税率の対象ではないものの、免税事業者分などが含まれる可能性があり、厳密な税抜き額ではありません。
前年度からの推移
| 年度 | 派遣料金(税込・8時間換算) | 賃金(8時間換算) | 税込ベース | 税抜ベース |
|---|---|---|---|---|
| 令和5年度 | 25,337円 | 16,190円 | 約36.1% | 約29.7% |
| 令和6年度 | 26,257円 | 16,735円 | 約36.3% | 約29.9% |
厚生労働省「労働者派遣事業の事業報告の集計結果」各年度(令和6年度は速報・令和8年3月31日公表)。税抜ベースは派遣料金の全額に標準税率10%がかかっているものとして編集部が計算した値です。
料金も賃金もともに上昇しており、マージン率としてはほぼ横ばいで推移しています。「派遣会社が搾取を強めている」という構図には、データ上はなっていません。
POINT
令和6年度の平均は税込36.3%・税抜29.9%。料金・賃金ともに上昇し、どちらで見てもほぼ横ばい。自社と比べるのは税抜ベース。
マージンに含まれるもの
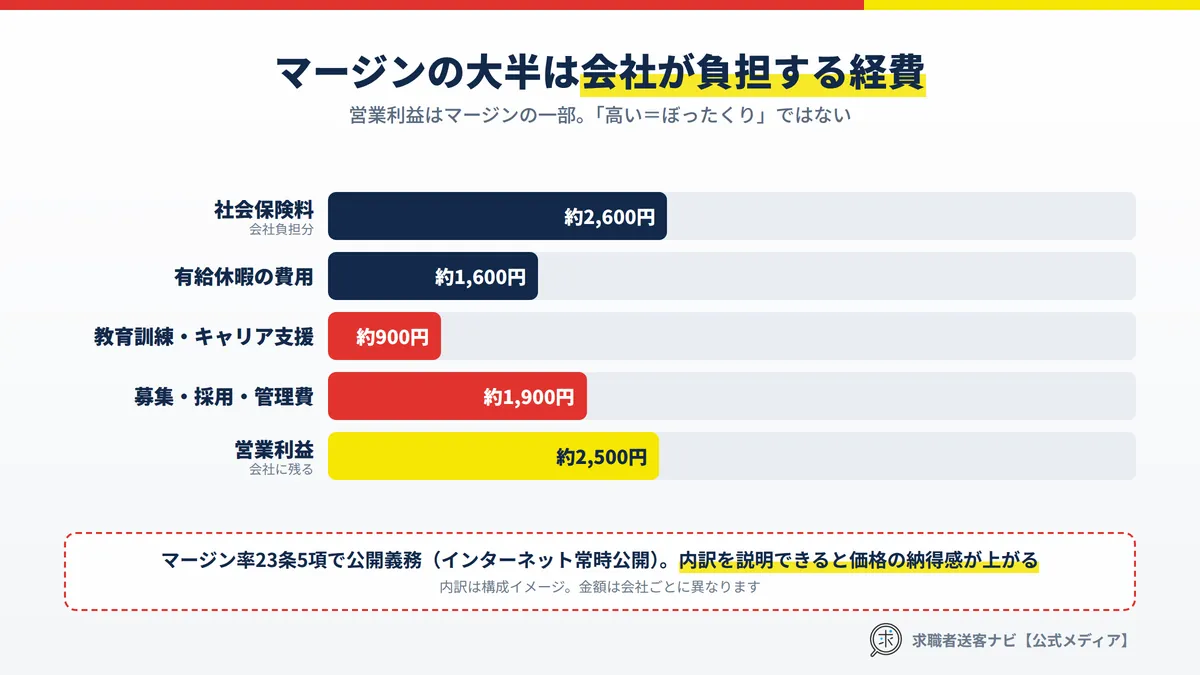
差額の中身を分解すると、派遣会社が自由に使える部分は限られていることが分かります。
| 費目 | 内容 | 性格 |
|---|---|---|
| 社会保険料の事業主負担 | 健康保険・厚生年金・雇用保険・労災保険 | 法律上の義務 |
| 有給休暇の費用 | 取得時にも賃金を支払う | 法律上の義務 |
| 教育訓練費 | キャリア形成支援としての教育訓練 | 許可要件に関わる |
| 募集・採用費 | 登録スタッフを集めるための費用 | 事業運営に必須 |
| 管理・運営費 | コーディネーターの人件費、事務所費、システム費 | 事業運営に必須 |
| 営業利益 | 上記を差し引いた残り | 会社に残る部分 |
社会保険料だけで相当の割合を占める
社会保険料の事業主負担は、賃金に対しておおむね15%前後が目安です。賃金16,735円に対して計算すると、差額9,522円のうち相当部分がここで消えます。残りから募集費・管理費を賄い、最後に残るのが利益です。
林田
POINT
マージンには社会保険料・有給・教育訓練費・募集費・管理費が含まれる。営業利益はその残り。
マージン率の公開義務
マージン率は法律上、公開が義務づけられている情報です。
労働者派遣法第23条第5項
派遣元事業主は、労働者派遣事業を行う事業所ごとに、マージン率などの関係者に対して適切に提供すべき情報を提供しなければならないと定められています。
| 項目 | 内容 |
|---|---|
| 公開単位 | 事業所ごと |
| 公開方法 | インターネットでの常時提供が原則(2021年4月1日から) |
| 公開時期 | 事業年度終了後、可能な限り速やかに前年度実績を公開 |
| 主な公開項目 | 派遣労働者数、派遣先数、マージン率、教育訓練に関する事項など |
⚠ 注意:自社サイトでの公開を忘れない
2021年4月1日以降、法的な情報提供義務のあるすべての情報についてインターネットでの常時提供が原則となっています。事業所に書面を備え置くだけでは足りません。許可の維持に関わる項目のため、事業年度終了後は速やかに更新してください。
許可要件と維持義務の全体像は労働者派遣事業の許可要件、情報公開義務を含む派遣会社のルールは労働者派遣法をわかりやすくで解説しています。
POINT
マージン率は労働者派遣法第23条第5項による公開義務。2021年4月からインターネットでの常時提供が原則。
時給からマージンを逆算する
派遣先として発注する側、あるいは登録する側からは、提示された時給から派遣料金を逆算して考えることもできます。
| 立場 | 分かっている数字 | 逆算できること |
|---|---|---|
| 派遣先企業 | 支払う派遣料金(税込の時間単価) | 平均並みなら、スタッフの時給はその約64%(税抜きの料金で見るなら約70%) |
| 派遣スタッフ | 自分の時給 | 平均並みなら、派遣料金は時給のおよそ1.57倍(税込)/1.43倍(税抜) |
あくまで業界平均を当てはめた概算です。実際の数値は事業所ごとに公開されているため、正確に知りたい場合は公開情報を確認してください。
各社のマージン率の調べ方
「一覧」で探している方が多い項目ですが、全社を並べた公式の一覧表は存在しません。事業所ごとに各社が公開する形になっています。
| 調べ方 | 手順 | 分かること |
|---|---|---|
| 人材サービス総合サイト | 厚労省が運営。事業者名や地域で検索する | 許可番号、事業所、公開情報 |
| 各社の自社サイト | 「マージン率」「情報公開」のページを探す | 事業所ごとのマージン率と教育訓練の内容 |
比べるときに見るべき点
マージン率の数字だけを並べても判断できません。同じマージン率でも、教育訓練にお金をかけている会社と、募集費に偏っている会社では中身がまったく違います。
| 見る項目 | 低い/高いときに考えること |
|---|---|
| マージン率 | 極端に低い場合、教育訓練や福利厚生が薄い可能性がある |
| 教育訓練の実施内容 | 時間数・内容が具体的に書かれているか |
| 派遣労働者数 | 事業所の規模感。少なすぎる場合は運営体制を確認 |
POINT
公式の全社一覧は存在しない。人材サービス総合サイトと各社サイトで事業所ごとに確認する。
派遣スタッフから聞かれたときの説明
公開が義務になっている以上、登録スタッフから直接聞かれる場面があります。数字を隠すより、内訳を説明できるほうが信頼につながります。
| よくある質問 | 説明の仕方 |
|---|---|
| 3割以上も引かれているのか | 差額には社会保険料の会社負担分と有給の費用が含まれることを先に伝える |
| なぜ会社によって違うのか | 教育訓練の手厚さ、募集にかけている費用、事業所の規模で変わると説明する |
| 直接雇用のほうが得ではないか | 雇用の安定性、社会保険の手続き、就業先の選択肢という違いで整理する |
社会保険料の事業主負担は賃金のおおむね15%前後です。この一点を伝えるだけで、「差額がまるごと会社の利益」という誤解は解けます。
同一労働同一賃金との関係
派遣労働者の待遇決定には、派遣先均等・均衡方式と労使協定方式があります。どちらを採用しているかによって賃金水準の決まり方が変わり、結果としてマージン率にも影響します。マージン率を他社と比べる際は、この方式の違いも踏まえて見る必要があります。
自社のマージン率をどう設計するか
派遣会社を運営する側の視点です。マージン率は「決める」ものではなく、必要な費用から逆算して決まるものです。
下げすぎると教育訓練が回らない
競合対策でマージン率を下げると、許可要件であるキャリア形成支援の原資が確保できなくなります。教育訓練は義務であり、削れる費用ではありません。
募集費が読めると設計しやすい
費目のうち、もっとも変動が大きいのが募集費です。登録スタッフの募集にいくらかかるかが読めれば、マージン率の設計精度は一気に上がります。登録者が集まらないときの対策は派遣会社に人が集まらない理由と対策にまとめています。
- 自社のマージン率を、事業所ごとにインターネットで公開しているか
- 事業年度終了後、速やかに前年度実績へ更新しているか
- マージンの内訳(社会保険料・教育訓練費・募集費)を把握しているか
- 募集費が読める集客手段を持っているか
派遣の立ち上げ手順は派遣会社の立ち上げ方、営業は人材派遣の営業のコツで解説しています。
POINT
マージン率は費用から逆算して決まる。下げすぎると教育訓練の原資が不足する。募集費が読めると設計しやすい。
未経験者層の求職者集客に悩んだら
マージン率の設計でいちばん読みにくいのが募集費です。登録スタッフを集めるコストに上限を設けられると、収益設計そのものが安定します。
導入事例(動画)
月3万円で年間10名以上の決定に至った事例:大手人材会社出身の経営者が、求職者リストの活用方法を語っています。
顧問・箕輪厚介氏とのコラボ:求職者送客ナビのサービス内容と活用法を紹介しています。
サービスの仕組みを37分で解説:月額3万円で求職者と面談し放題の仕組みと、使いこなし方をまとめています。
まとめ
まずは自社のマージンの内訳を費目ごとに分解し、募集費が何割を占めているか出してみてください。ここが読めるようになると、マージン率の設計と価格交渉の両方が安定します。登録スタッフの集め方を整理したい方は、無料カウンセリングをご利用ください。
書いた人:求職者送客ナビ運営事務局
監修:林田将希(PISTEC株式会社 代表取締役/人材サービス運営歴8年)
600社以上の人材紹介会社・派遣会社の立ち上げ・集客支援に携わるPISTEC株式会社が運営。未経験者層の採用・転職支援なら、求職者送客ナビ。
参考:厚生労働省「令和6年度 労働者派遣事業報告書の集計結果(速報)」、「派遣会社のマージン率等について」、労働者派遣法第23条第5項。※各社のマージン率は事業所ごとに異なります。個別の数値は人材サービス総合サイトまたは各社の公開情報でご確認ください。